
Delen


Na onze blogreeks ‘Wat leert de resultatenrekening?’ is het tijd om een kijkje te nemen in de balans.
Wat kunnen we leren uit de balans? En vooral: hoe kunnen we cijfers uitleggen in ondernemerstaal zodat ondernemers goesting krijgen om in hun cijfers te duiken.
Waarom is een goede liquiditeit nodig?
Om kortlopende schulden af te lossen doe je een beroep op de liquide middelen en de vorderingen die binnen het jaar vervallen.
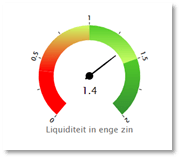
Om dit te beoordelen bereken je de liquiditeit in enge zin of de quick ratio.
Deze ratio wordt in de praktijk gebruikt om te bepalen hoe snel een onderneming in staat is zijn kortlopende schulden af te betalen (de voorraden worden hier niet mee gerekend).
De gebruikelijke norm is 1.
🖉 FORMULE
Liquiditeit in enge zin (quick ratio) =
(handelsvorderingen < 1 jaar + andere vorderingen < 1 jaar + geldbeleggingen + liquide middelen) / schulden op ten hoogste één jaar.
Als een bedrijf zijn schulden op korte termijn niet kan betalen kan het in een staat van faillissement komen, zelfs als het zeer rendabel is.
Een bedrijf kan niet zomaar failliet gaan. Er moet aan de volgende voorwaarden voldaan zijn:
- Er moet meer dan één schuldeiser zijn.
- Er moeten minimaal twee schulden aanwezig zijn waarvan één opeisbaar is.
- De schuldenaar moet in de toestand verkeren dat hij is opgehouden te betalen.
Een slechte liquiditeit is dus een risico.
Als het bedrijf zijn leverancier contant moet betalen en anderzijds krediet moet toestaan aan zijn eigen klanten, dan is er een probleem.
Het tegenovergestelde komt ook voor: de onderneming krijgt ruim krediet van de leverancier terwijl de eigen klanten contant betalen.
Dat stelt de vraag naar de ‘te financieren periode’. Om die te berekenen zijn er cijfers nodig uit zowel de balans als de resultatenrekening. Daarom noemen ze dit ook wel eens gemengde ratio’s.

Geen updates missen?
Trends & tips in jouw mailbox
Nòg meer insights?
Verras je klant met een concurrentiestudie! Vier babbelmomenten.
Kristel Hermans 10 december 2021
Lees meer → #Cijferbabbels #Babbelinspiratie #Tips&Tricks #Adviseren #SectoranalyseWat leert de resultatenrekening?
Paul Hermans 6 september 2021
Lees meer → #Cijferbabbels #Babbelinspiratie #Adviseren #Groei